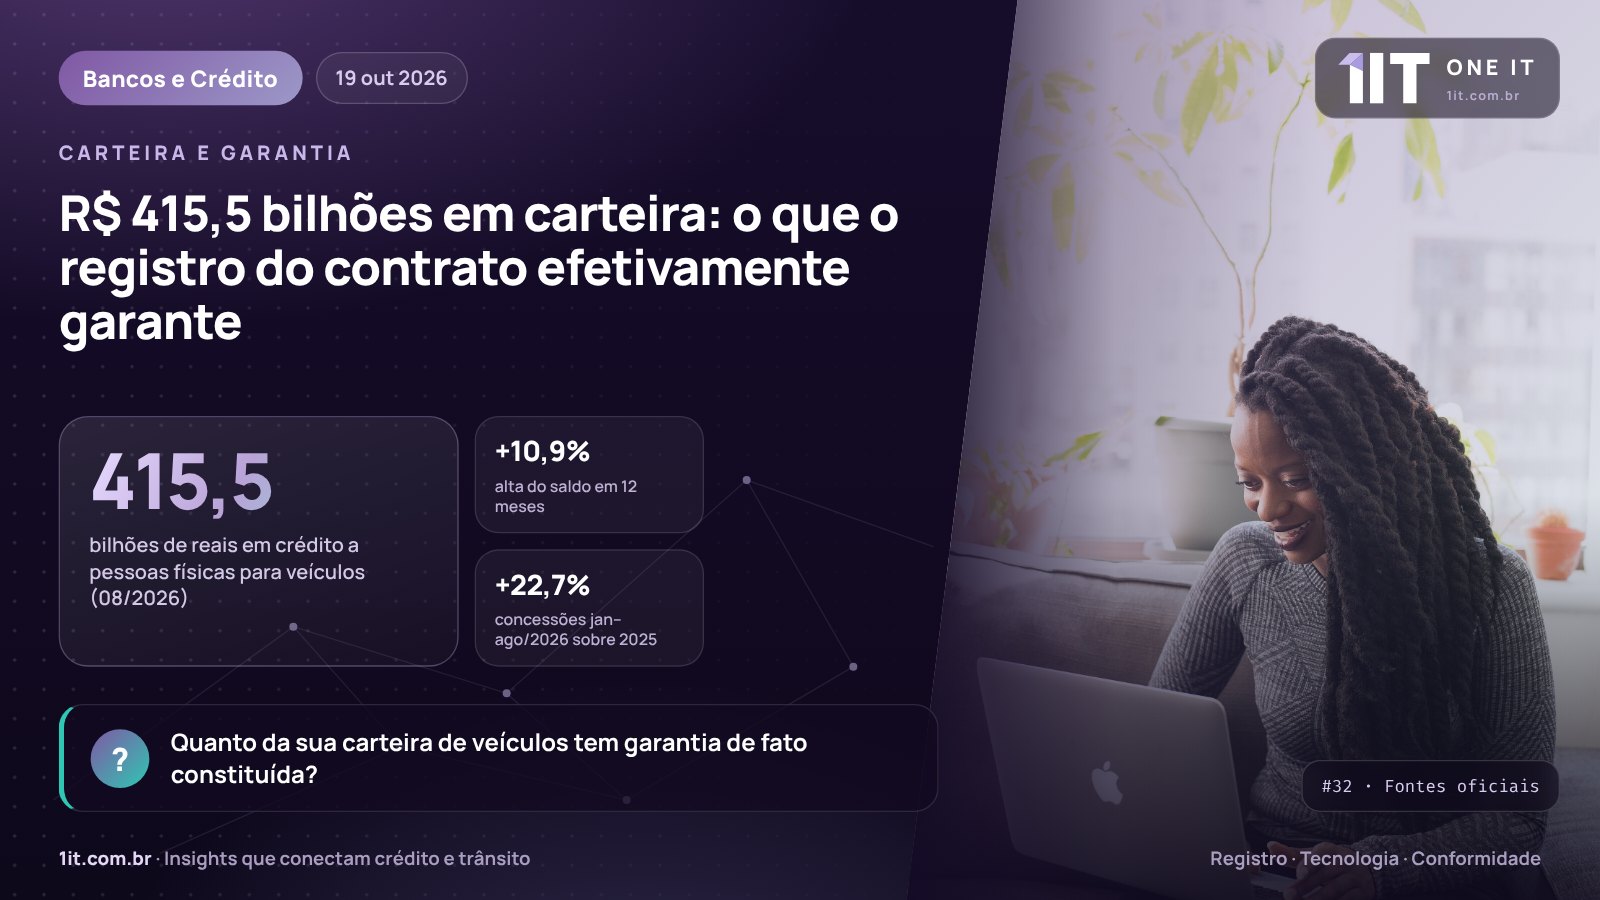
R$ 415,5 bilhões. Esse era, em agosto de 2026, o saldo do crédito livre a pessoas físicas para aquisição de veículos, segundo cálculo a partir da série 20581 do Banco Central — 10,9% acima de um ano antes. É um número que costuma circular em relatórios como sinônimo de crédito garantido. A pergunta que interessa a quem administra essa carteira, porém, é mais incômoda: quanto desse saldo está, de fato, amparado por uma garantia juridicamente constituída?
O que o número mede
O saldo é um estoque: soma tudo o que ainda está por receber. O fluxo aparece em outra série do BCB, a de concessões, que registrou R$ 210,8 bilhões em 2024 e R$ 222,7 bilhões em 2025. De janeiro a agosto de 2026, foram R$ 168,9 bilhões, alta de 22,7% sobre o mesmo período do ano anterior. Vale a ressalva: as séries tratam apenas de crédito livre a pessoas físicas, sem as operações de empresas.
Cada real concedido nasce de um contrato. Quando a operação é estruturada com alienação fiduciária do próprio veículo, o valor contábil e a garantia real só caminham juntos depois de um ato específico, praticado fora do banco: o registro do contrato no órgão de trânsito. Entre a assinatura e o registro existe uma janela — às vezes de horas, às vezes de semanas — em que o crédito já foi liberado, mas a garantia ainda não nasceu.
O que o registro garante
O art. 1.361, § 1º, do Código Civil é direto: para veículos, a propriedade fiduciária se constitui com o registro do contrato na repartição competente para o licenciamento, fazendo-se a anotação no certificado. A Res. Contran 807/2020 repete que o registro é condição obrigatória para essa constituição e determina que o gravame conste do CRLV-e. Desde 2021, o art. 129-B do CTB fixa que esse registro é feito nos Detrans e deve observar a LGPD.
Na prática, o registro transforma uma cláusula contratual em uma restrição visível para qualquer pessoa que consulte o veículo. Sem ele, o contrato continua válido entre as partes, mas a garantia não chega a existir como direito real sobre o bem. Para a área de risco, a diferença é concreta: um contrato não registrado é um crédito com garantia prometida, não com garantia constituída.
O verbo escolhido pelo Código Civil em 2002 não é casual: a propriedade fiduciária de veículos “se constitui” com o registro. Ou seja, o registro não apenas dá publicidade a um direito preexistente — ele é o momento em que a garantia nasce. Até lá, o credor tem um contrato assinado, mas ainda não tem a propriedade fiduciária do bem.
O que o registro não faz por você
Justamente por ser um ato formal, o registro tem limites que convém conhecer. Ele reflete exatamente o que foi enviado e depende de prazos que correm independentemente da vontade do credor. Por isso, a pergunta sobre garantia precisa ser respondida contrato a contrato, e não pela média da carteira. Uma média alta de contratos registrados não diz nada sobre o contrato que ficou de fora — e é nele que mora o prejuízo. Quatro limites merecem destaque na gestão de risco:
- Não corrige dados errados: chassi ou devedor divergentes comprometem a garantia.
- Não sobrevive ao apontamento esquecido: sem registro em 30 dias, o apontamento é baixado.
- Não dispensa a baixa: quitado o contrato, o credor tem até 10 dias para informar o Detran.
- Não substitui a análise de crédito: protege o recebível, mas não cria adimplência.
A One IT apoia instituições financeiras a transformar carteira contábil em carteira efetivamente garantida: validação dos dados antes do envio, controle dos prazos de apontamento e baixa e conciliação periódica entre contratos ativos e gravames registrados. O objetivo é que a pergunta “quanto está garantido?” tenha uma resposta auditável, contrato por contrato. 📊
Referências
- Banco Central — SGS, série 20581 (saldo do crédito livre PF para veículos) · Série histórica oficial do saldo da carteira de crédito para aquisição de veículos. — acessar
- Banco Central — SGS, série 20673 (concessões para aquisição de veículos) · Série oficial das novas concessões de crédito livre a pessoas físicas para veículos. — acessar
- Lei 10.406/2002 (Código Civil), art. 1.361 · Constituição da propriedade fiduciária de veículos pelo registro. — acessar
- Resolução Contran 807/2020 · Registro como condição obrigatória, prazos de apontamento e baixa. — acessar
Escrito por uma equipe que confia em planilhas, mas confia mais em gravame registrado. Nenhuma garantia foi presumida durante a produção deste texto.
— Núcleo Técnico One IT · Registro · Tecnologia · ConformidadeComo a One IT ajuda: Quer medir quanto da sua carteira tem garantia efetivamente registrada?
Soluções para instituições financeirasFoto do infográfico: Christina Morillo / Wikimedia Commons, CC0 (adaptada)
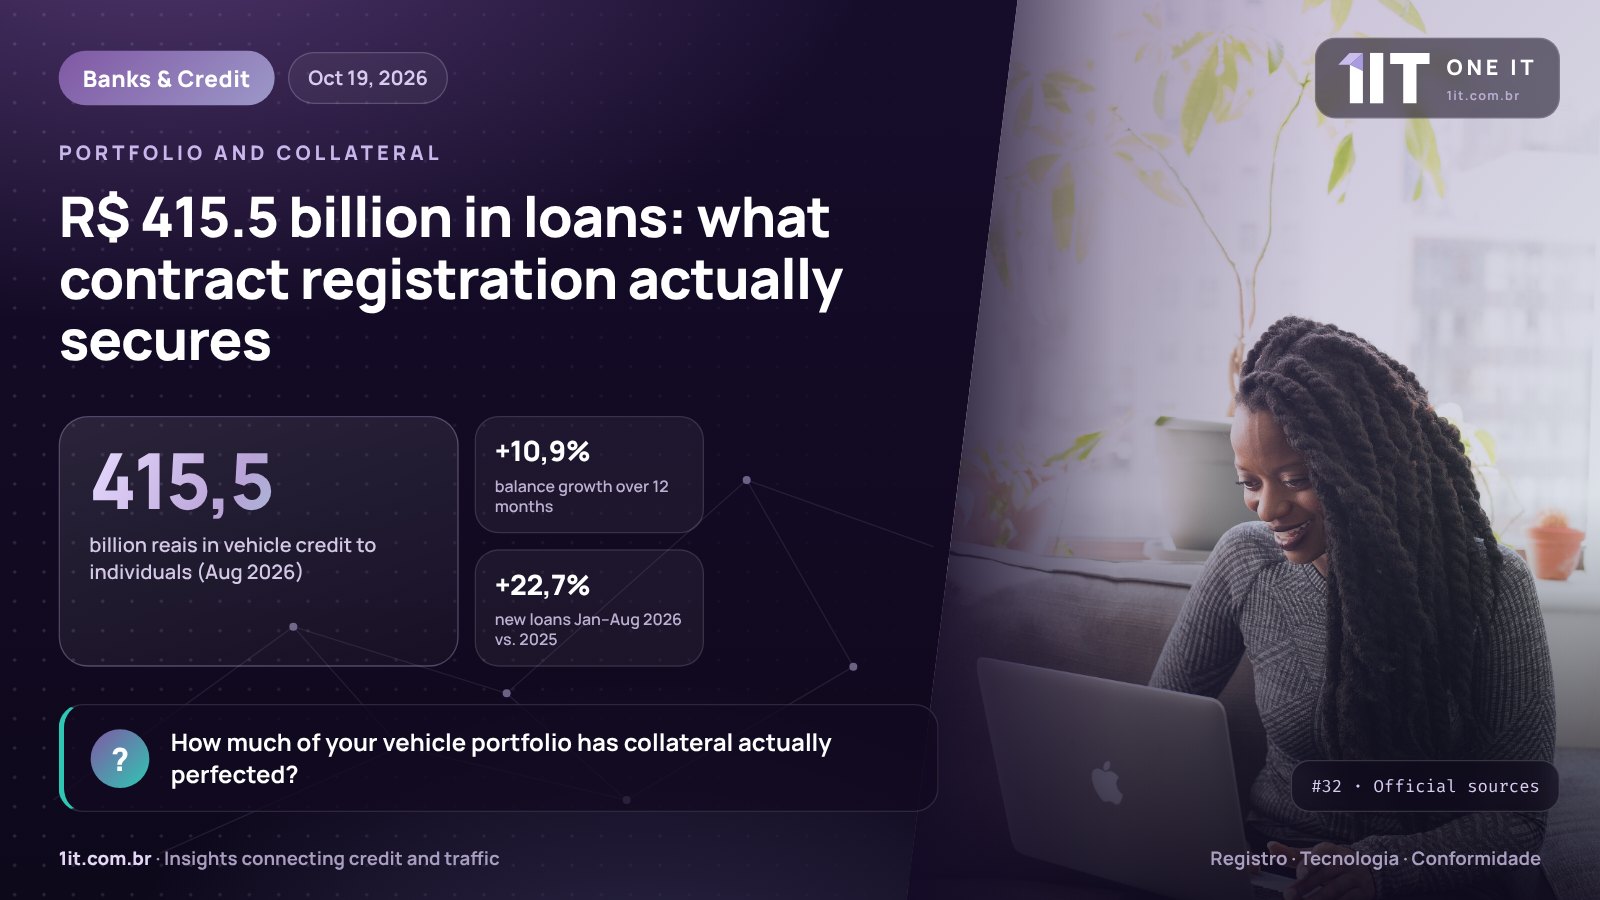
R$ 415.5 billion. That was the outstanding balance of non-earmarked credit to individuals for vehicle purchases in August 2026, according to calculations based on Central Bank series 20581 — 10.9% higher than a year earlier. The figure often appears in reports as shorthand for secured lending. Yet the question that matters to anyone managing this portfolio is more uncomfortable: how much of that balance is actually backed by legally perfected collateral?
What the number measures
The balance is a stock: it adds up everything still to be collected. The flow appears in another BCB series, new loans, which recorded R$ 210.8 billion in 2024 and R$ 222.7 billion in 2025. From January to August 2026, new loans reached R$ 168.9 billion, up 22.7% on the same period of the previous year. One caveat: these series cover only non-earmarked credit to individuals, excluding corporate operations.
Every real lent starts with a contract. When the deal is structured with fiduciary transfer of the vehicle itself, the book value and the real security only move together after a specific act performed outside the bank: registering the contract with the traffic authority. Between signature and registration there is a window — sometimes hours, sometimes weeks — in which the loan has already been disbursed but the collateral has not yet been born.
What registration secures
Article 1,361, paragraph 1, of the Civil Code is direct: for vehicles, fiduciary ownership is constituted by registering the contract with the authority responsible for licensing, with a note on the registration certificate. Contran Resolution 807/2020 restates that registration is a mandatory condition for that constitution and requires the lien to appear on the CRLV-e digital document. Since 2021, article 129-B of the Brazilian Traffic Code has established that registration is carried out at the Detrans and must comply with the LGPD.
In practice, registration turns a contractual clause into a restriction visible to anyone who looks up the vehicle. Without it, the contract remains valid between the parties, but the collateral never comes into existence as a property right over the asset. For the risk team, the difference is concrete: an unregistered contract is a loan with promised collateral, not perfected collateral.
The verb chosen by the Civil Code in 2002 is no accident: fiduciary ownership of vehicles “is constituted” by registration. In other words, registration does not merely publicise a pre-existing right — it is the moment the collateral is born. Until then, the creditor holds a signed contract, but not yet fiduciary ownership of the asset.
What registration will not do for you
Precisely because it is a formal act, registration has limits worth knowing. It reflects exactly what was submitted and depends on deadlines that run regardless of the creditor's intentions. That is why the collateral question must be answered contract by contract, not by the portfolio average. A high average of registered contracts says nothing about the one contract left out — and that is precisely where the loss lives. Four limits deserve particular attention in risk management:
- It does not fix bad data: a wrong chassis number or borrower undermines the collateral.
- It does not survive a forgotten pre-registration entry: without registration within 30 days, the entry is cancelled.
- It does not replace the release: once the loan is paid off, the creditor has up to 10 days to inform the Detran.
- It does not replace credit analysis: it protects the receivable, but does not create repayment.
One IT supports financial institutions in turning a book portfolio into a genuinely secured one: data validation before submission, control of pre-registration and release deadlines, and periodic reconciliation between active contracts and registered liens. The goal is for the question “how much is secured?” to have an auditable answer, contract by contract. 📊
References
- Banco Central — SGS, série 20581 (saldo do crédito livre PF para veículos) · Official time series of the outstanding vehicle purchase credit balance. — open
- Banco Central — SGS, série 20673 (concessões para aquisição de veículos) · Official series of new non-earmarked vehicle loans to individuals. — open
- Lei 10.406/2002 (Código Civil), art. 1.361 · Fiduciary ownership of vehicles constituted by registration. — open
- Resolução Contran 807/2020 · Registration as a mandatory condition; pre-registration and release deadlines. — open
Written by a team that trusts spreadsheets, but trusts registered liens even more. No collateral was presumed during the making of this article.
— One IT Technical Team · Registry · Technology · ComplianceHow One IT helps: Want to measure how much of your portfolio has collateral actually registered?
Solutions for financial institutionsInfographic photo: Christina Morillo / Wikimedia Commons, CC0 (adaptada)
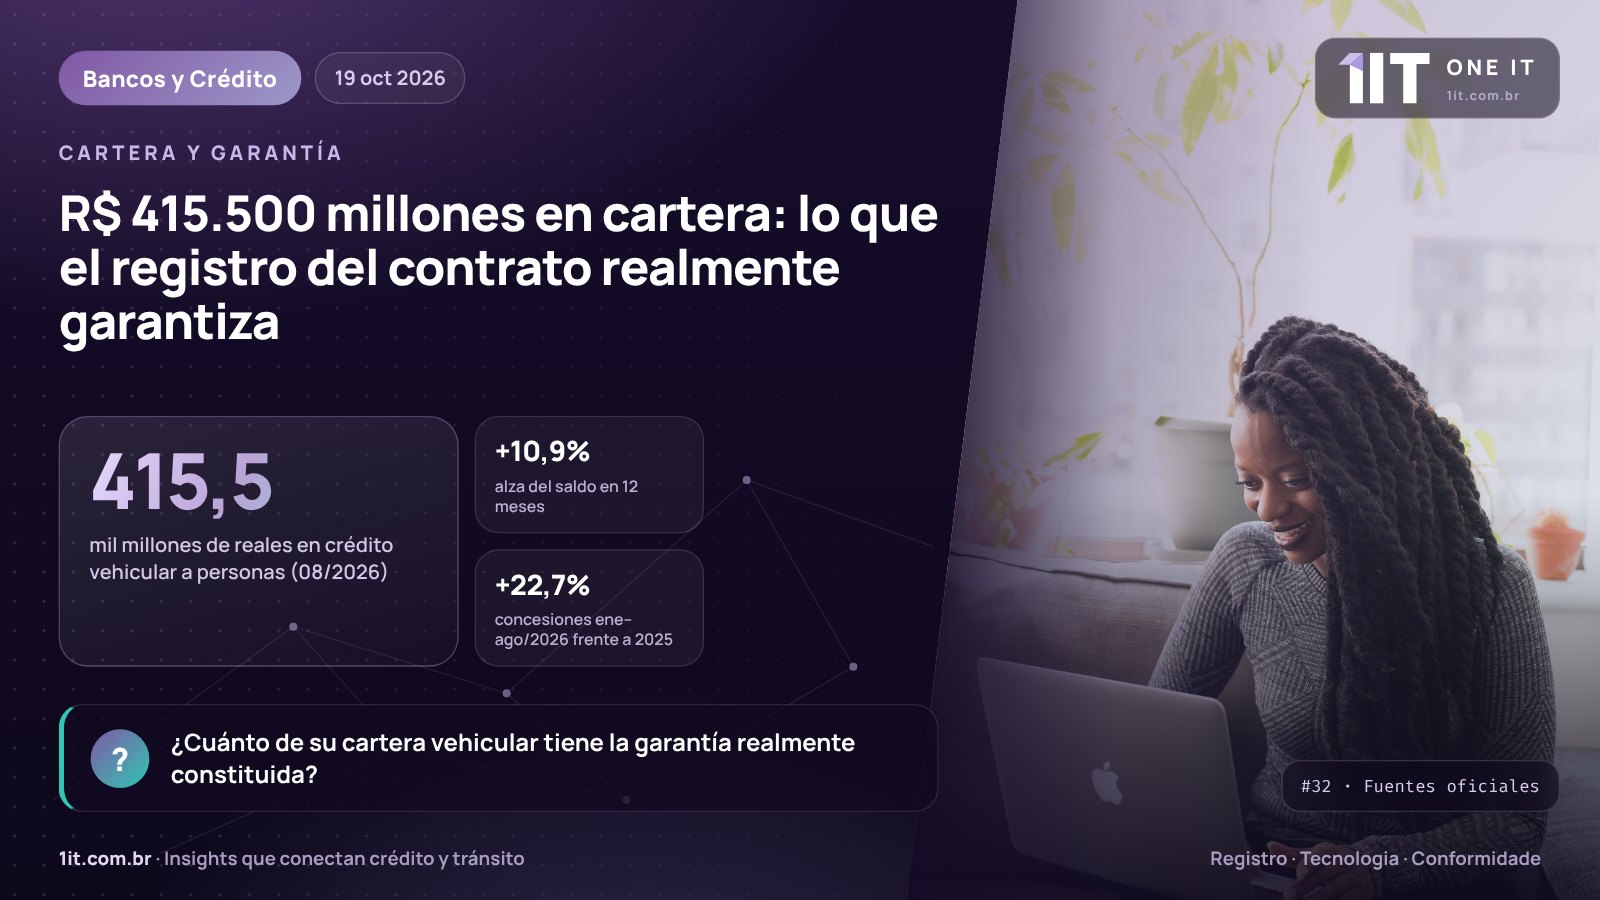
R$ 415.500 millones. Ese era, en agosto de 2026, el saldo del crédito libre a personas físicas para la compra de vehículos, según cálculo a partir de la serie 20581 del Banco Central — un 10,9% más que un año antes. La pregunta que importa a quien gestiona esa cartera es más incómoda: ¿cuánto de ese saldo está realmente respaldado por una garantía jurídicamente constituida?
Qué mide la cifra
El saldo es un stock: suma todo lo que aún falta cobrar. El flujo aparece en otra serie del BCB, la de concesiones, que registró R$ 210.800 millones en 2024 y R$ 222.700 millones en 2025. De enero a agosto de 2026 fueron R$ 168.900 millones, un alza del 22,7% frente al mismo período del año anterior. Vale la salvedad: las series abarcan solo el crédito libre a personas físicas, sin las operaciones de empresas.
Cada real concedido nace de un contrato. Cuando la operación se estructura con enajenación fiduciaria del propio vehículo, el valor contable y la garantía real solo caminan juntos después de un acto específico, realizado fuera del banco: el registro del contrato en el órgano de tránsito. Entre la firma y el registro hay una ventana — a veces de horas, a veces de semanas — en la que el crédito ya fue liberado, pero la garantía aún no ha nacido.
Lo que el registro garantiza
El art. 1.361, § 1º, del Código Civil es directo: para vehículos, la propiedad fiduciaria se constituye con el registro del contrato en la repartición competente para el licenciamiento, con anotación en el certificado. La Resolución Contran 807/2020 reitera que el registro es condición obligatoria para esa constitución y determina que el gravamen conste en el CRLV-e. Desde 2021, el art. 129-B del Código de Tránsito establece que el registro se hace en los Detrans y debe observar la LGPD.
En la práctica, el registro convierte una cláusula contractual en una restricción visible para cualquiera que consulte el vehículo. Sin él, el contrato sigue siendo válido entre las partes, pero la garantía no llega a existir como derecho real sobre el bien. Para el área de riesgos, la diferencia es concreta: un contrato no registrado es un crédito con garantía prometida, no con garantía constituida.
El verbo elegido por el Código Civil brasileño en 2002 no es casual: la propiedad fiduciaria de vehículos “se constituye” con el registro. Es decir, el registro no solo da publicidad a un derecho preexistente — es el momento en que nace la garantía. Hasta entonces, el acreedor tiene un contrato firmado, pero aún no la propiedad fiduciaria del bien.
Lo que el registro no hace por usted
Justamente por ser un acto formal, el registro tiene límites que conviene conocer. Refleja exactamente lo que se envió y depende de plazos que corren con independencia de la voluntad del acreedor. Por eso, la pregunta sobre la garantía debe responderse contrato por contrato, y no por el promedio de la cartera. Un promedio alto de contratos registrados no dice nada sobre el contrato que quedó fuera — y es justamente ahí donde vive la pérdida. Cuatro límites merecen especial atención en la gestión de riesgos:
- No corrige datos erróneos: un chasis o deudor divergente compromete la garantía.
- No sobrevive a la anotación previa olvidada: sin registro en 30 días, la anotación se da de baja.
- No exime de la cancelación: pagado el contrato, el acreedor tiene hasta 10 días para informar al Detran.
- No sustituye el análisis de crédito: protege la cuenta por cobrar, pero no crea cumplimiento.
One IT apoya a las instituciones financieras para convertir la cartera contable en cartera efectivamente garantizada: validación de datos antes del envío, control de los plazos de anotación y cancelación y conciliación periódica entre contratos activos y gravámenes registrados. El objetivo es que la pregunta “¿cuánto está garantizado?” tenga una respuesta auditable, contrato por contrato. 📊
Referencias
- Banco Central — SGS, série 20581 (saldo do crédito livre PF para veículos) · Serie histórica oficial del saldo de la cartera de crédito para compra de vehículos. — acceder
- Banco Central — SGS, série 20673 (concessões para aquisição de veículos) · Serie oficial de nuevas concesiones de crédito libre a personas para vehículos. — acceder
- Lei 10.406/2002 (Código Civil), art. 1.361 · Constitución de la propiedad fiduciaria de vehículos mediante el registro. — acceder
- Resolução Contran 807/2020 · El registro como condición obligatoria; plazos de anotación y cancelación. — acceder
Escrito por un equipo que confía en las planillas, pero confía aún más en los gravámenes registrados. Ninguna garantía fue presumida aquí.
— Núcleo Técnico One IT · Registro · Tecnología · CumplimientoCómo ayuda One IT: ¿Quiere medir cuánto de su cartera tiene la garantía efectivamente registrada?
Soluciones para instituciones financierasFoto de la infografía: Christina Morillo / Wikimedia Commons, CC0 (adaptada)