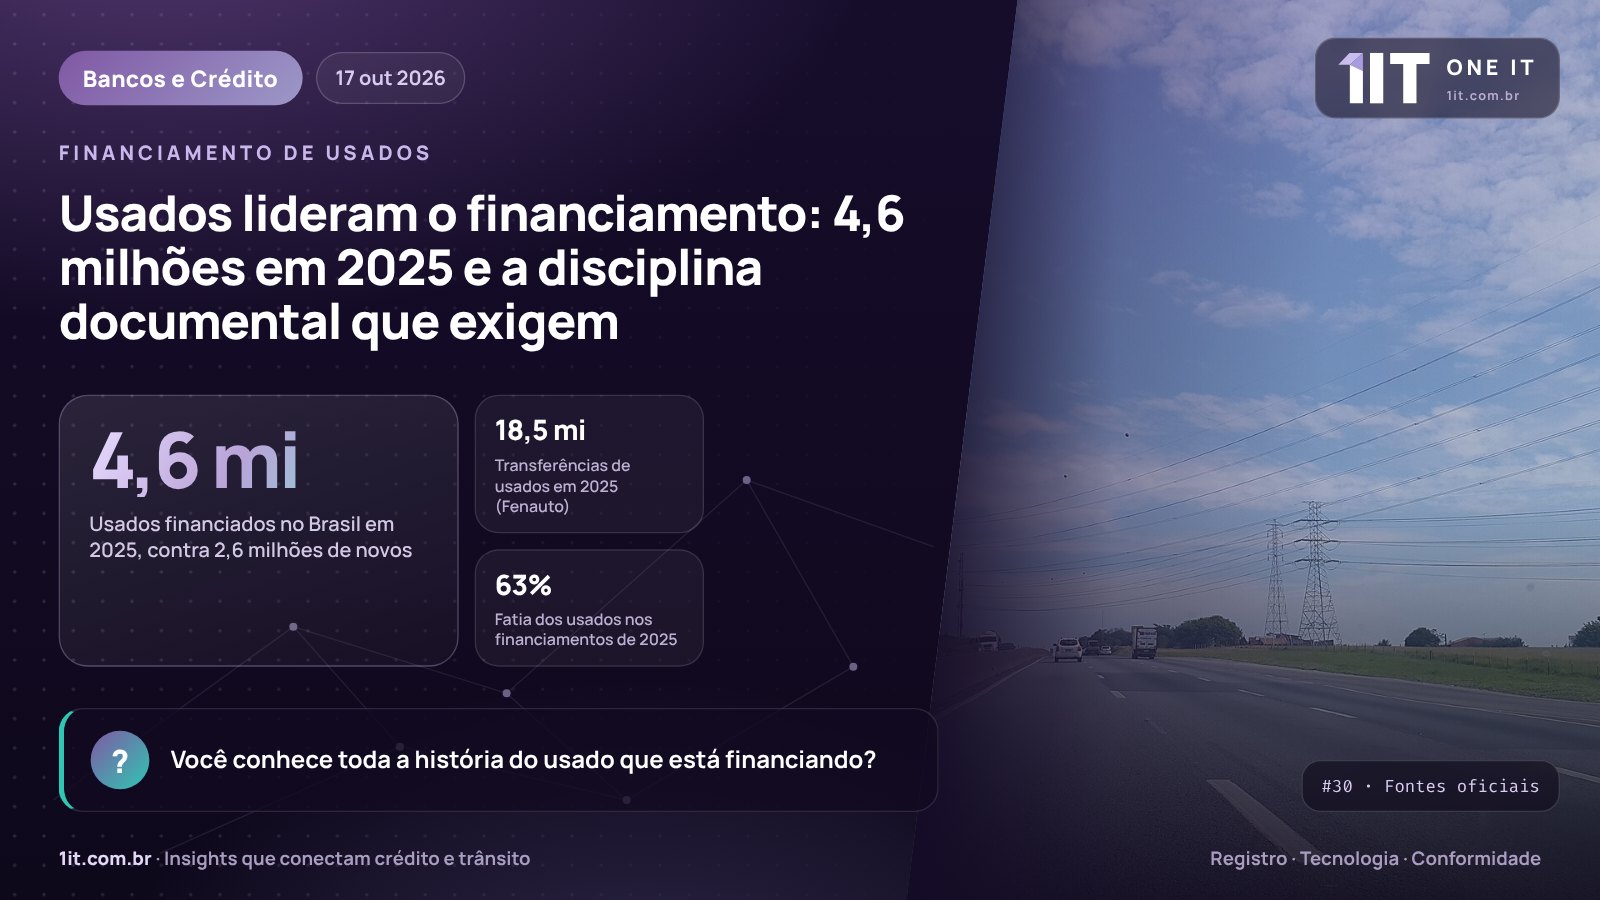
Um carro zero quilômetro chega ao financiamento sem passado. Um usado chega com vários: donos anteriores, transferências, talvez um financiamento já quitado, talvez um gravame que alguém esqueceu de baixar. Em 2025, segundo a B3, 4,6 milhões dos 7,3 milhões de veículos financiados no Brasil eram usados, o equivalente a cerca de 63% do total. Para o credor, isso significa que a maior parte da carteira nasce sobre bens com história, e que a disciplina documental deixou de ser detalhe para virar fundamento do crédito.
Os usados no centro do crédito
Os números da B3 para 2025 são claros: 4,6 milhões de usados financiados contra 2,6 milhões de novos, em um total de 7,3 milhões, o melhor ano desde 2011. O mercado de usados como um todo também cresceu. Segundo a Fenauto, foram 18.508.929 transferências de usados em 2025, cerca de 17% a mais que os 15,7 milhões de 2024. Vale a ressalva: esse total inclui transferências entre empresas, e por isso não deve ser comparado diretamente ao número de financiamentos. Ainda assim, ele mostra a escala de documentos, assinaturas e comunicações de venda que circulam no segmento.
Um veículo com passado pede checagem
Financiar um usado com segurança começa antes da proposta. O credor precisa saber se o bem está livre de restrições, se a venda anterior foi formalizada corretamente e se o vendedor tem legitimidade para transferi-lo. Nenhuma dessas perguntas é nova, mas o volume atual exige que sejam respondidas de forma sistemática, e não caso a caso. Alguns pontos de verificação que as normas vigentes tornam especialmente relevantes:
Nenhum desses passos, é bom dizer, depende de tecnologia sofisticada isoladamente. O desafio está em executá-los sempre, para cada proposta, com registro do que foi consultado e quando. É essa evidência que permite ao credor demonstrar, meses depois, que agiu com diligência ao aceitar o veículo como garantia, seja diante de uma auditoria interna, seja diante de uma disputa com o cliente.
- consultar em tempo real as restrições financeiras sobre o veículo
- conferir se gravames anteriores foram efetivamente baixados
- verificar o estoque Renave quando o beneficiário do crédito é revenda
- exigir ATPV-e assinada com assinatura avançada ou qualificada
O crescimento das transferências de usados de um ano para o outro, de cerca de 15,7 milhões em 2024 para 18,5 milhões em 2025, foi de aproximadamente 2,8 milhões de operações. Só esse acréscimo já supera os 2,6 milhões de veículos novos financiados em 2025, segundo a B3.
Restrições que ficam para trás
A baixa do gravame é a outra metade da disciplina. Pela Res. Contran 807/2020, o credor tem até 10 dias para informar a quitação ao Detran (art. 18). Quando isso falha, a restrição sobrevive ao contrato e reaparece justamente na hora da revenda. Um dado ilustra o tamanho da base: a planilha de tipos de restrição da Senatran registrava, em dezembro de 2025, 34,16 milhões de registros de alienação fiduciária. O número deve ser lido com cautela, porque se refere a registros e não a veículos, e o total da planilha supera a própria frota, o que sugere restrições múltiplas e gravames não baixados.
A One IT estrutura processos e tecnologia de gestão de garantias para o crédito de usados: consulta de restrições, controle de baixas no prazo, integração com comunicação de venda e registro de contrato e trilhas de auditoria completas. Um veículo com passado pode ser uma boa garantia, desde que a documentação acompanhe cada capítulo da sua história. 🔎
Referências
- B3, Bora Investir: financiamento de veículos em 2025 · Balanço anual com 4,6 milhões de usados e 2,6 milhões de novos financiados. — acessar
- B3, Sistema Nacional de Gravames (SNG) · Inclusão, consulta em tempo real, baixa e cancelamento de restrições financeiras. — acessar
- Resolução Contran nº 807/2020, art. 18 · Prazo de 10 dias para o credor informar a baixa do gravame. — acessar
Escrito por quem acredita que todo usado merece uma segunda chance e uma boa auditoria documental, não necessariamente nessa ordem.
— Núcleo Técnico One IT · Registro · Tecnologia · ConformidadeComo a One IT ajuda: Quer reforçar a disciplina documental da sua carteira de usados?
Gestão de garantiasFoto do infográfico: Themium / Wikimedia Commons, CC0 (adaptada)
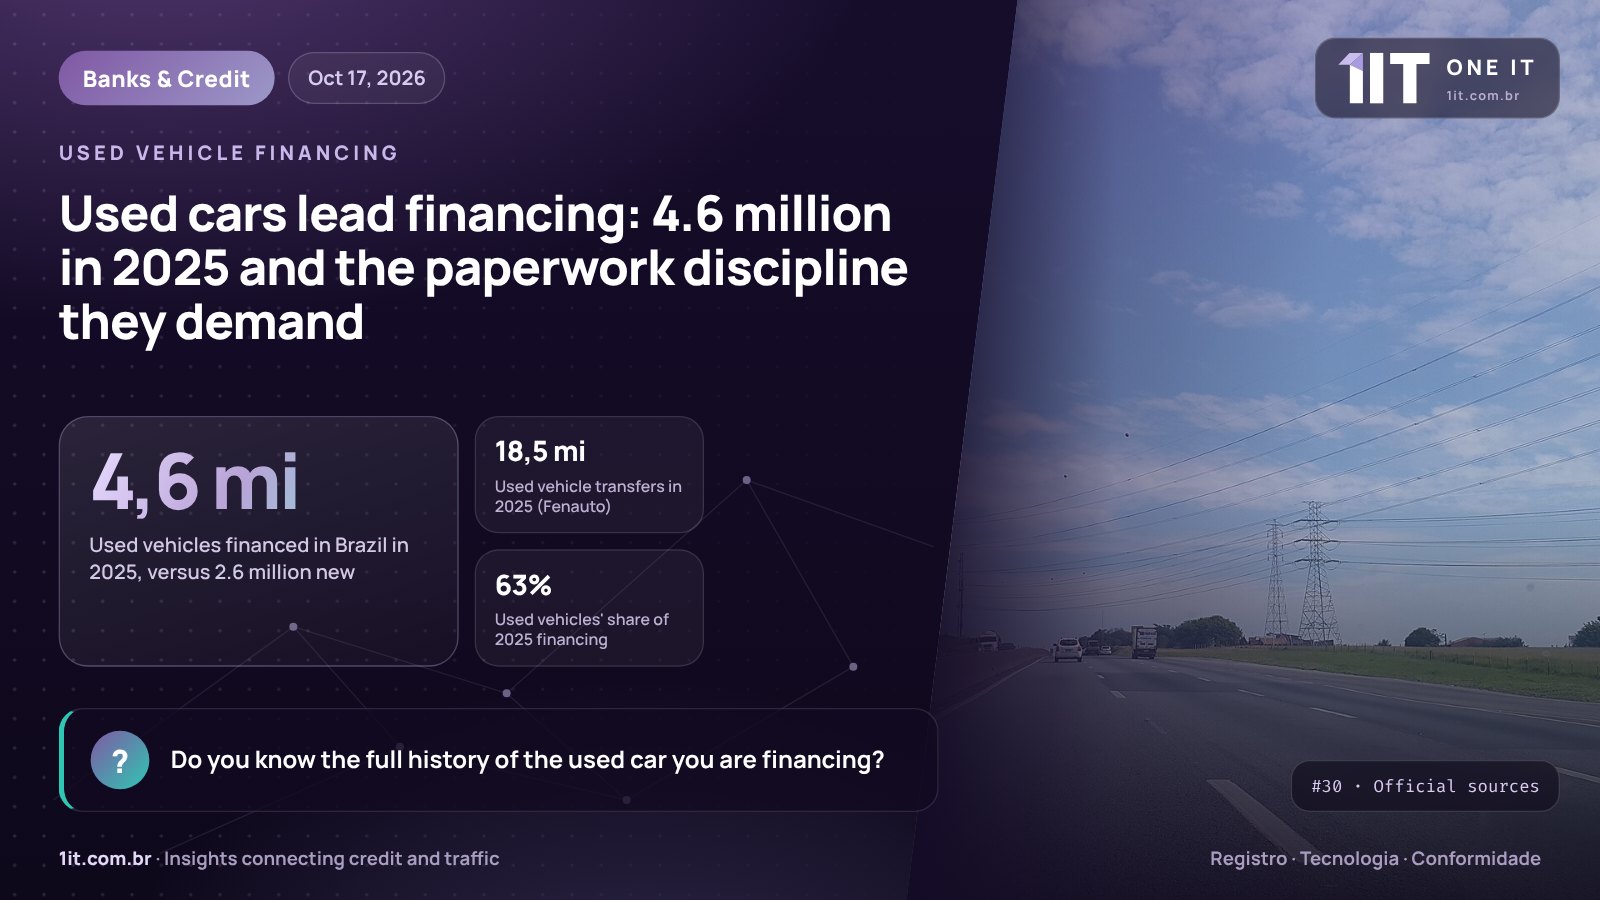
A brand-new car comes to financing without a past. A used one comes with several: previous owners, transfers, perhaps a loan already paid off, perhaps a lien someone forgot to release. In 2025, according to B3, 4.6 million of the 7.3 million vehicles financed in Brazil were used, roughly 63% of the total. For lenders, this means most of the portfolio is built on assets with a history, and paperwork discipline is no longer a detail but a foundation of credit.
Used vehicles at the heart of credit
B3's figures for 2025 are clear: 4.6 million used vehicles financed versus 2.6 million new ones, out of a total of 7.3 million, the best year since 2011. The used market as a whole also grew. According to Fenauto, the used vehicle dealers' federation, there were 18,508,929 used vehicle transfers in 2025, about 17% more than the 15.7 million of 2024. A caveat applies: that total includes transfers between companies, so it should not be compared directly with the number of loans. Even so, it shows the scale of documents, signatures and sale notifications flowing through the segment.
A vehicle with a past needs checking
Financing a used vehicle safely starts before the application. The lender needs to know whether the asset is free of restrictions, whether the previous sale was properly formalized and whether the seller has standing to transfer it. None of these questions is new, but current volumes require them to be answered systematically rather than case by case. Some checkpoints that current rules make especially relevant:
None of these steps requires sophisticated technology on its own. The challenge lies in carrying them out every time, for every application, with a record of what was checked and when. That evidence is what allows a lender to show, months later, that it acted diligently when accepting the vehicle as collateral, whether before an internal audit or in a dispute with the customer.
- query financial restrictions on the vehicle in real time
- confirm that previous liens were actually released
- check the Renave inventory when the borrower is a dealership
- require an ATPV-e signed with an advanced or qualified signature
Used vehicle transfers grew by roughly 2.8 million operations from one year to the next, from about 15.7 million in 2024 to 18.5 million in 2025. That increase alone is larger than the 2.6 million new vehicles financed in Brazil during 2025, according to B3, which says a great deal about where the market's movement really is.
Restrictions left behind
Releasing the lien is the other half of the discipline. Under Contran Resolution 807/2020, the lender has up to 10 days to report the payoff to the Detran (art. 18). When that fails, the restriction outlives the contract and resurfaces exactly when the vehicle is resold. One figure illustrates the size of the base: Senatran's restriction-type spreadsheet showed, in December 2025, 34.16 million fiduciary lien records. The number must be read with caution, because it refers to records rather than vehicles, and the spreadsheet's total exceeds the fleet itself, which suggests multiple restrictions and unreleased liens.
One IT builds collateral management processes and technology for used vehicle lending: restriction checks, on-time lien release control, integration with sale notification and contract registration, and complete audit trails. A vehicle with a past can be excellent collateral, as long as the paperwork keeps up with every chapter of its story. 🔎
References
- B3, Bora Investir: financiamento de veículos em 2025 · Annual report with 4.6 million used and 2.6 million new vehicles financed. — open
- B3, Sistema Nacional de Gravames (SNG) · Inclusion, real-time queries, release and cancellation of financial restrictions. — open
- Resolução Contran nº 807/2020, art. 18 · 10-day deadline for the lender to report lien release. — open
Written by people who believe every used car deserves a second chance and a thorough paperwork audit, not necessarily in that order.
— One IT Technical Team · Registry · Technology · ComplianceHow One IT helps: Want to strengthen paperwork discipline in your used vehicle portfolio?
Collateral managementInfographic photo: Themium / Wikimedia Commons, CC0 (adaptada)
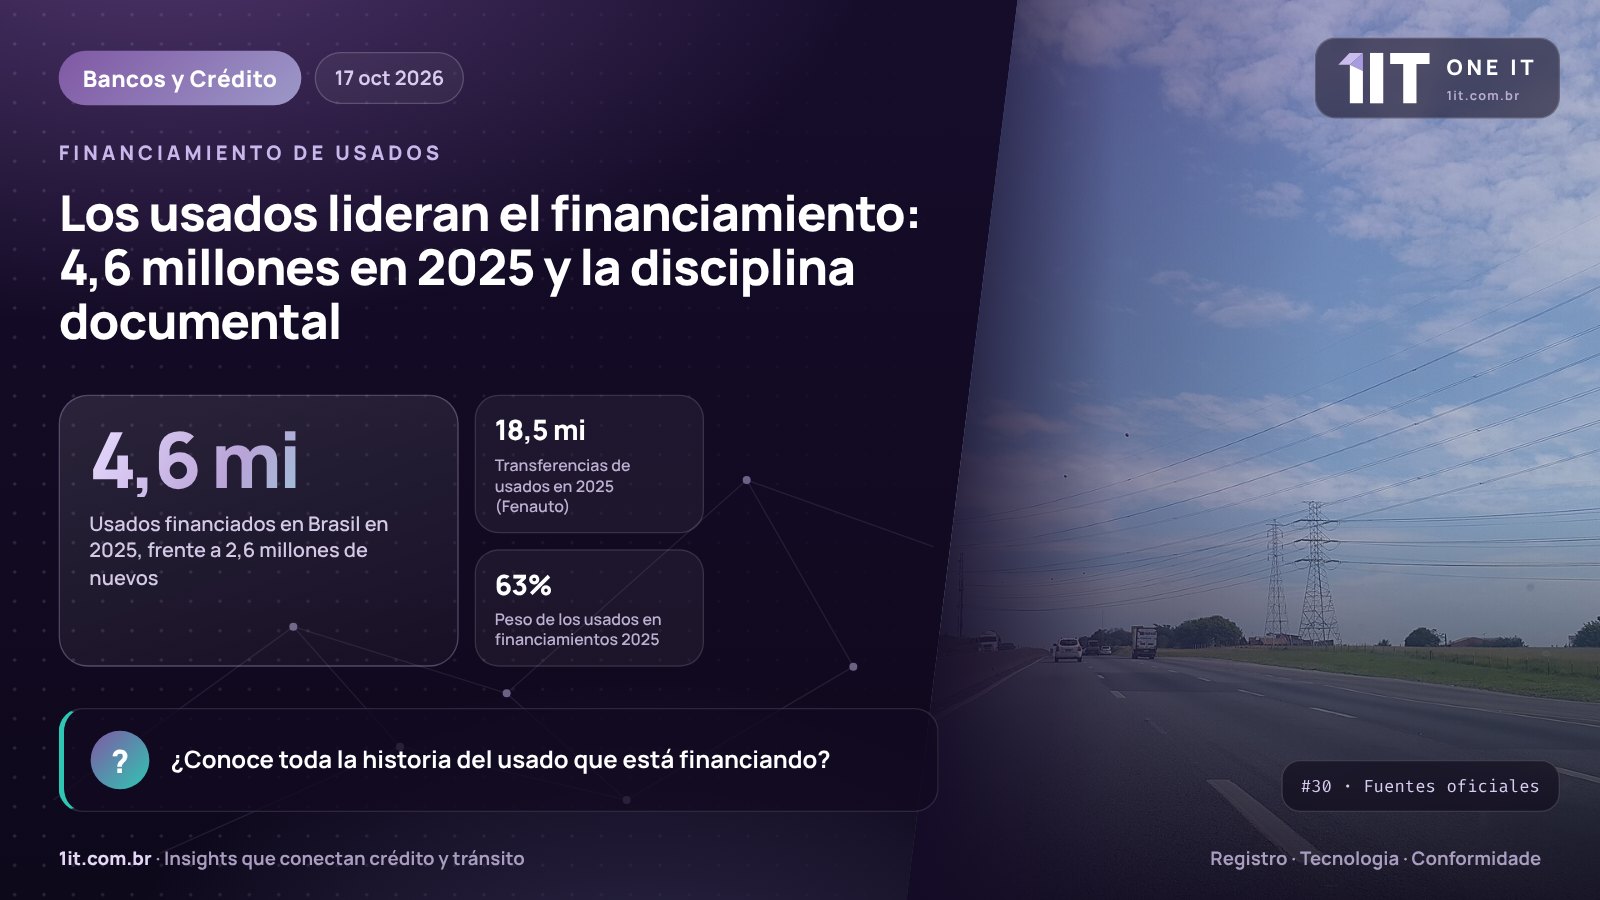
Un auto cero kilómetro llega al financiamiento sin pasado. Un usado llega con varios: dueños anteriores, transferencias, quizá un financiamiento ya cancelado, quizá un gravamen que alguien olvidó dar de baja. En 2025, según B3, 4,6 millones de los 7,3 millones de vehículos financiados en Brasil eran usados, cerca del 63% del total. Para el acreedor, esto significa que la mayor parte de la cartera nace sobre bienes con historia, y que la disciplina documental dejó de ser un detalle para convertirse en fundamento del crédito.
Los usados en el centro del crédito
Las cifras de B3 para 2025 son claras: 4,6 millones de usados financiados frente a 2,6 millones de nuevos, en un total de 7,3 millones, el mejor año desde 2011. El mercado de usados en su conjunto también creció. Según Fenauto, la federación de revendedores de usados, hubo 18.508.929 transferencias de usados en 2025, cerca de un 17% más que los 15,7 millones de 2024. Cabe una salvedad: ese total incluye transferencias entre empresas, por lo que no debe compararse directamente con el número de financiamientos. Aun así, muestra la escala de documentos, firmas y comunicaciones de venta que circulan en el segmento.
Un vehículo con pasado pide verificación
Financiar un usado con seguridad empieza antes de la solicitud. El acreedor necesita saber si el bien está libre de restricciones, si la venta anterior se formalizó correctamente y si el vendedor tiene legitimidad para transferirlo. Ninguna de estas preguntas es nueva, pero el volumen actual exige responderlas de forma sistemática, y no caso por caso. Algunos puntos de verificación que las normas vigentes vuelven especialmente relevantes:
Ninguno de estos pasos depende, por sí solo, de una tecnología sofisticada. El desafío está en ejecutarlos siempre, para cada solicitud, registrando qué se consultó y cuándo. Es esa evidencia la que permite al acreedor demostrar, meses después, que actuó con diligencia al aceptar el vehículo como garantía, ya sea ante una auditoría interna o ante una disputa con el cliente.
- consultar en tiempo real las restricciones financieras sobre el vehículo
- confirmar que los gravámenes anteriores fueron efectivamente dados de baja
- verificar el inventario Renave cuando el beneficiario del crédito es un concesionario
- exigir la ATPV-e firmada con firma avanzada o cualificada
Las transferencias de usados crecieron unos 2,8 millones de un año a otro, de cerca de 15,7 millones en 2024 a 18,5 millones en 2025. Solo ese aumento ya supera los 2,6 millones de vehículos nuevos financiados en 2025, según B3.
Restricciones que quedan atrás
La baja del gravamen es la otra mitad de la disciplina. Según la Resolución Contran 807/2020, el acreedor tiene hasta 10 días para informar la cancelación de la deuda al Detran (art. 18). Cuando eso falla, la restricción sobrevive al contrato y reaparece justo en la reventa. Un dato ilustra el tamaño de la base: la planilla de tipos de restricción de la Senatran registraba, en diciembre de 2025, 34,16 millones de registros de enajenación fiduciaria. La cifra debe leerse con cautela: son registros, no vehículos, y el total de la planilla supera la propia flota, lo que sugiere restricciones múltiples y gravámenes no dados de baja.
One IT estructura procesos y tecnología de gestión de garantías para el crédito de usados: consulta de restricciones, control de bajas en plazo, integración con la comunicación de venta y el registro de contrato, y trazas de auditoría completas. Un vehículo con pasado puede ser una buena garantía, siempre que la documentación acompañe cada capítulo de su historia. 🔎
Referencias
- B3, Bora Investir: financiamento de veículos em 2025 · Balance anual con 4,6 millones de usados y 2,6 millones de nuevos financiados. — acceder
- B3, Sistema Nacional de Gravames (SNG) · Inclusión, consulta en tiempo real, baja y cancelación de restricciones financieras. — acceder
- Resolução Contran nº 807/2020, art. 18 · Plazo de 10 días para que el acreedor informe la baja del gravamen. — acceder
Escrito por quien cree que todo usado merece una segunda oportunidad y una buena auditoría documental, no siempre en ese orden.
— Núcleo Técnico One IT · Registro · Tecnología · CumplimientoCómo ayuda One IT: ¿Quiere reforzar la disciplina documental de su cartera de usados?
Gestión de garantíasFoto de la infografía: Themium / Wikimedia Commons, CC0 (adaptada)