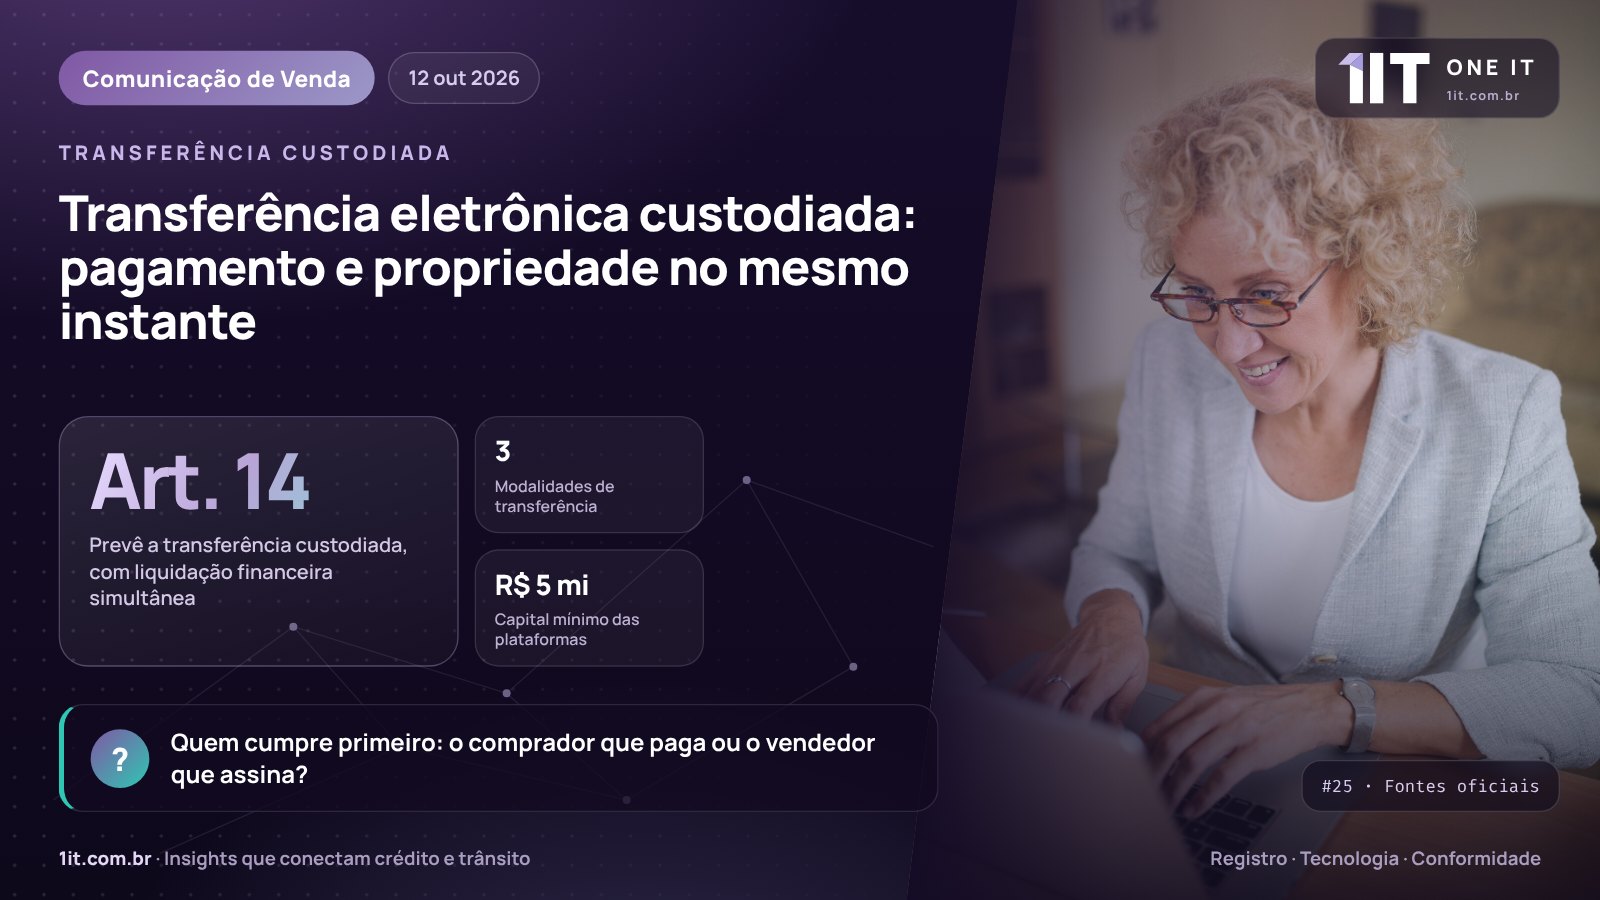
Um estacionamento, duas pessoas e um impasse antigo. O comprador não quer pagar antes de ter certeza de que o carro será dele; o vendedor não quer assinar a transferência antes de ver o dinheiro na conta. Quem cede primeiro assume o risco do outro. A Res. Contran 1.027/2026 propõe uma saída institucional para esse dilema: a transferência eletrônica custodiada, em que pagamento e transferência acontecem juntos, amarrados por um contrato inteligente.
O dilema de quem vai primeiro
Toda compra e venda entre particulares carrega um descompasso entre duas entregas: a do dinheiro e a do bem. No mercado de veículos usados, esse intervalo é terreno fértil para desconfiança, golpes e disputas. Os mercados financeiros conhecem o problema há décadas e o resolvem com mecanismos de entrega contra pagamento, nos quais nenhuma das partes cumpre sua obrigação sem que a outra cumpra a dela ao mesmo tempo. A novidade é trazer essa lógica para a transferência de propriedade de veículos, dentro de um rito regulado pelo Contran.
O que a Res. 1.027/2026 prevê
O art. 14 da resolução organiza a transferência em três modalidades: convencional, eletrônica e eletrônica custodiada. Esta última se caracteriza pela liquidação financeira simultânea e pelo uso de contrato inteligente. O percurso segue as etapas do art. 16, intenção de venda, comunicação de venda e transferência, e a ATPV-e deve ser assinada com assinatura eletrônica avançada ou qualificada (art. 28, § 1º). O prazo de 60 dias para a comunicação de venda e a responsabilidade solidária do vendedor continuam valendo (art. 26, § 4º).
A base legal é a Lei 15.153/2025, que autorizou a transferência integralmente eletrônica. As plataformas que operam esse fluxo precisam ser homologadas e cumprir os requisitos do Anexo I, entre eles capital social integralizado mínimo de R$ 5 milhões, seguro de responsabilidade civil de igual valor mínimo e certificação ISO/IEC 27001. A régua é alta de propósito: quem custodia, ainda que por instantes, o dinheiro de uma parte e a propriedade da outra precisa demonstrar solidez financeira e maturidade em segurança da informação.
Pela Lei 15.153/2025, o contrato digital de transferência firmado perante a Senatran tem validade em todo o território nacional. Na prática, isso significa que comprador e vendedor de estados diferentes podem concluir o negócio sem depender de qualquer deslocamento entre órgãos de trânsito, algo impensável na época do documento em papel assinado à caneta.
Perguntas que o banco deve fazer
O Anexo I veda que instituições financeiras e de pagamento atuem como plataformas de transferência. Mas os bancos seguem no centro do negócio, seja financiando o comprador, seja como credores de veículos que mudam de mãos. Antes de conectar a operação a esse novo fluxo, vale levantar algumas questões com as plataformas e com os parceiros de registro, para que crédito, garantia e transferência andem no mesmo passo, e não em silos separados:
- Como a liquidação do financiamento se encaixa na liquidação simultânea?
- Em que momento o contrato de crédito é registrado e o gravame anotado?
- Quais evidências da transação ficam disponíveis para auditoria?
- Como são tratadas as falhas e os desfazimentos da operação?
A One IT acompanha de perto a implantação da transferência custodiada e estrutura processos e tecnologia para que instituições financeiras conectem crédito, registro de contrato e comunicação de venda a esse novo fluxo com segurança, rastreabilidade e evidências organizadas. Mais confiança na ponta significa menos disputas no pós-venda, para credores e clientes. 🔐
Referências
- Resolução Contran nº 1.027/2026, arts. 14, 16 e Anexo I · Modalidades de transferência, etapas e requisitos das plataformas. — acessar
- Lei 15.153/2025 · Autoriza a transferência de veículos integralmente por meio eletrônico. — acessar
Escrito por uma equipe que nunca entendeu por que vender um carro exigia mais coragem do que negociar o preço. Agora, ao menos, existe uma modalidade para isso.
— Núcleo Técnico One IT · Registro · Tecnologia · ConformidadeComo a One IT ajuda: Quer preparar sua operação de crédito para a transferência custodiada?
Falar com a One ITFoto do infográfico: Shixart1985 / Wikimedia Commons, CC BY 2.0 (adaptada)
A parking lot, two people and an old standoff. The buyer does not want to pay before being sure the car will be his; the seller does not want to sign the transfer before seeing the money in her account. Whoever gives in first takes on the other side's risk. Contran Resolution 1,027/2026 offers an institutional way out of this dilemma: the custodial electronic transfer, in which payment and transfer happen together, bound by a smart contract.
The who-goes-first dilemma
Every private sale carries a gap between two deliveries: the money and the asset. In the used vehicle market, that gap is fertile ground for mistrust, scams and disputes. Financial markets have known this problem for decades and solve it with delivery-versus-payment mechanisms, in which neither party performs its obligation unless the other performs at the same time. The novelty is bringing that logic to the transfer of vehicle ownership, within a procedure regulated by Contran, Brazil's national traffic council, and applicable across the country.
What Resolution 1,027/2026 provides
Article 14 of the resolution organizes transfers into three modes: conventional, electronic and custodial electronic. The latter is defined by simultaneous financial settlement and the use of a smart contract. The process follows the steps in article 16, intent to sell, sale notification and transfer, and the ATPV-e must be signed with an advanced or qualified electronic signature (art. 28, paragraph 1). The 60-day sale notification deadline and the seller's joint liability remain in force (art. 26, paragraph 4).
The legal basis is Law 15,153/2025, which authorized fully electronic transfers. Platforms that run this flow must be approved and meet the requirements of Annex I, including minimum paid-in capital of R$ 5 million, civil liability insurance of at least the same amount and ISO/IEC 27001 certification. The bar is deliberately high: whoever holds in custody, even for an instant, one party's money and the other party's ownership must demonstrate financial strength and maturity in information security.
Under Law 15,153/2025, a digital transfer contract signed before Senatran, the national traffic secretariat, is valid throughout Brazil. In practice, this means a buyer and a seller in different states can close the deal without traveling between traffic departments, something unthinkable back in the days of the paper document signed with a pen.
Questions a bank should ask
Annex I bars financial and payment institutions from acting as transfer platforms. Yet banks remain at the heart of the business, whether financing the buyer or as lenders holding liens on vehicles that change hands. Before connecting operations to this new flow, it is worth raising some questions with platforms and registration partners, so that credit, collateral and transfer move in step rather than in separate silos:
- How does loan disbursement fit into simultaneous settlement?
- When is the credit contract registered and the lien recorded?
- What transaction evidence is available for audit?
- How are failures and reversals of the operation handled?
One IT closely follows the rollout of custodial transfers and builds processes and technology so that financial institutions can connect credit, contract registration and sale notification to this new flow with security, traceability and organized evidence. More confidence at the point of sale means fewer disputes after it, for lenders and customers alike. 🔐
References
- Resolução Contran nº 1.027/2026, arts. 14, 16 e Anexo I · Transfer modes, steps and platform requirements. — open
- Lei 15.153/2025 · Authorizes fully electronic vehicle transfers. — open
Written by a team that never understood why selling a car took more courage than haggling over the price. Now, at least, there is a transfer mode for that.
— One IT Technical Team · Registry · Technology · ComplianceHow One IT helps: Want to prepare your credit operation for custodial transfers?
Talk to One ITInfographic photo: Shixart1985 / Wikimedia Commons, CC BY 2.0 (adaptada)
Un estacionamiento, dos personas y un viejo impasse. El comprador no quiere pagar antes de tener la certeza de que el auto será suyo; el vendedor no quiere firmar la transferencia antes de ver el dinero en su cuenta. Quien cede primero asume el riesgo del otro. La Resolución Contran 1.027/2026 propone una salida institucional para ese dilema: la transferencia electrónica custodiada, en la que pago y transferencia ocurren juntos, atados por un contrato inteligente.
El dilema de quién va primero
Toda compraventa entre particulares lleva un desfase entre dos entregas: la del dinero y la del bien. En el mercado de vehículos usados, ese intervalo es terreno fértil para la desconfianza, las estafas y las disputas. Los mercados financieros conocen el problema desde hace décadas y lo resuelven con mecanismos de entrega contra pago, en los que ninguna de las partes cumple su obligación sin que la otra cumpla la suya al mismo tiempo. La novedad es llevar esa lógica a la transferencia de propiedad de vehículos, dentro de un procedimiento regulado por el Contran.
Qué prevé la Resolución 1.027/2026
El art. 14 de la resolución organiza la transferencia en tres modalidades: convencional, electrónica y electrónica custodiada. Esta última se caracteriza por la liquidación financiera simultánea y el uso de un contrato inteligente. El recorrido sigue las etapas del art. 16, intención de venta, comunicación de venta y transferencia, y la ATPV-e debe firmarse con firma electrónica avanzada o cualificada (art. 28, § 1º). El plazo de 60 días para la comunicación de venta y la responsabilidad solidaria del vendedor siguen vigentes (art. 26, § 4º).
La base legal es la Ley 15.153/2025, que autorizó la transferencia íntegramente electrónica. Las plataformas que operan ese flujo deben ser homologadas y cumplir los requisitos del Anexo I, entre ellos capital social integrado mínimo de R$ 5 millones, seguro de responsabilidad civil de igual valor mínimo y certificación ISO/IEC 27001. La exigencia es alta a propósito: quien custodia, aunque sea por instantes, el dinero de una parte y la propiedad de la otra debe demostrar solidez financiera y madurez en seguridad de la información.
Según la Ley 15.153/2025, el contrato digital de transferencia firmado ante la Senatran tiene validez en todo el territorio nacional. En la práctica, comprador y vendedor de estados diferentes pueden concluir el negocio sin desplazarse entre órganos de tránsito, algo impensable en la época del documento en papel firmado con bolígrafo.
Preguntas que el banco debe hacer
El Anexo I prohíbe que instituciones financieras y de pago actúen como plataformas de transferencia. Pero los bancos siguen en el centro del negocio, ya sea financiando al comprador o como acreedores de vehículos que cambian de manos. Antes de conectar la operación a este nuevo flujo, conviene plantear algunas preguntas a las plataformas y a los socios de registro, para que crédito, garantía y transferencia avancen al mismo paso, y no en silos separados:
- ¿Cómo encaja el desembolso del financiamiento en la liquidación simultánea?
- ¿En qué momento se registra el contrato de crédito y se anota el gravamen?
- ¿Qué evidencias de la transacción quedan disponibles para auditoría?
- ¿Cómo se tratan las fallas y las reversiones de la operación?
One IT sigue de cerca la implantación de la transferencia custodiada y estructura procesos y tecnología para que las instituciones financieras conecten crédito, registro de contrato y comunicación de venta a este nuevo flujo con seguridad, trazabilidad y evidencias ordenadas. Más confianza en la punta significa menos disputas en la posventa. 🔐
Referencias
- Resolução Contran nº 1.027/2026, arts. 14, 16 e Anexo I · Modalidades de transferencia, etapas y requisitos de las plataformas. — acceder
- Lei 15.153/2025 · Autoriza la transferencia de vehículos íntegramente por medio electrónico. — acceder
Escrito por un equipo que nunca entendió por qué vender un auto exigía más valor que negociar el precio. Ahora, al menos, existe una modalidad para eso.
— Núcleo Técnico One IT · Registro · Tecnología · CumplimientoCómo ayuda One IT: ¿Quiere preparar su operación de crédito para la transferencia custodiada?
Hablar con One ITFoto de la infografía: Shixart1985 / Wikimedia Commons, CC BY 2.0 (adaptada)